FIES
Caixa Econômica Federal
- 3,2
- 8.38K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
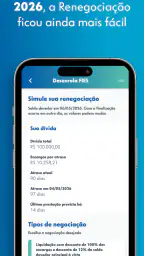
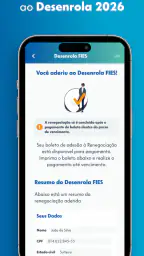
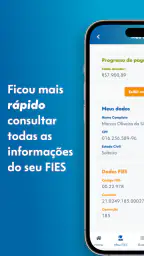
FIES Prós e contras
Prós
- Facilita o acompanhamento de contratos, parcelas e informações do financiamento.
- Permite consultar dados do FIES diretamente pelo celular, sem depender de atendimento presencial.
- Ajuda a verificar pendências e prazos importantes do financiamento estudantil.
- Centraliza serviços úteis para estudantes beneficiados pelo programa.
- Pode reduzir filas e agilizar consultas em comparação com canais presenciais.
Contras
- Algumas funções podem exigir cadastro atualizado em sistemas oficiais do governo.
- Instabilidades ou manutenção podem impedir o acesso em determinados períodos.
- A navegação pode ser pouco intuitiva para usuários sem familiaridade com serviços públicos.
- Nem todas as solicitações são concluídas pelo aplicativo, exigindo outros canais.
- Informações de contrato podem demorar a aparecer após atualizações ou pagamentos.
 Análise por All-app
Para quem tem um contrato do Fundo de Financiamento Estudantil, o aplicativo FIES tenta resolver uma necessidade bem específica: consultar informações do financiamento, acessar boletos e acompanhar renegociações sem depender de uma ida a uma agência. Eu o vejo mais como uma ferramenta de acompanhamento financeiro do que como um aplicativo educacional tradicional, embora apareça nessa área e seja voltado diretamente à vida acadêmica de quem usa o programa.
Na minha experiência, a proposta faz sentido principalmente quando você precisa verificar uma pendência rapidamente ou quer consultar um documento em um momento comum do dia, como antes de pagar uma conta. O aplicativo é gratuito, foi desenvolvido pela Caixa Econômica Federal e tem classificação livre, então não há uma barreira de custo ou de faixa etária para começar. Ainda assim, ele não substitui o contrato, os comprovantes guardados ou os canais oficiais de atendimento quando surge uma situação mais complexa.
O que esperar ao abrir o aplicativo pela primeira vez
O primeiro ponto importante é ajustar a expectativa. O FIES não é uma plataforma para estudar, assistir aulas, organizar tarefas ou falar com colegas. A função dele é concentrar informações relacionadas ao seu contrato de financiamento estudantil. Isso muda completamente a forma como eu recomendo usá-lo: você entra com uma tarefa concreta em mente, em vez de esperar encontrar um painel amplo de serviços acadêmicos.
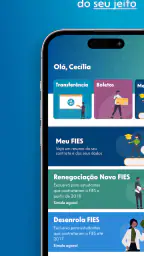
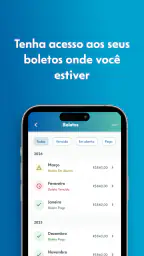
O resumo da loja destaca justamente três frentes: visualizar dados do contrato, consultar boletos e lidar com renegociações. Na prática, isso significa que o valor do aplicativo está em reduzir etapas para quem já possui um vínculo com o FIES. Se você ainda está apenas pesquisando como financiar uma graduação, ele provavelmente não será a melhor porta de entrada. Para esse caso, materiais explicativos e os canais oficiais do programa tendem a ser mais adequados.
O aplicativo tem mais de um milhão de instalações e uma média de 3,2 estrelas, considerando cerca de quatorze mil avaliações. Eu interpreto essa combinação com cautela: existe uma procura real pelo serviço, mas a experiência não parece igualmente tranquila para todos. Em aplicativos financeiros, uma avaliação mediana costuma refletir não apenas o desenho das telas, mas também problemas de acesso, dados que precisam ser atualizados e situações contratuais que não podem ser resolvidas automaticamente.
Ele foi lançado em agosto de 2022 e aparece na versão 1.8.3, com compatibilidade a partir do Android 7.0. Para quem usa um aparelho mais antigo, isso é uma informação prática antes da instalação. O fato de ser gratuito também facilita testar o acesso sem compromisso, mas eu aconselho fazer isso com calma e em uma rede confiável, especialmente quando a intenção é consultar ou guardar informações do contrato.
O melhor jeito de começar sem se perder
Antes de abrir o FIES, eu separaria os dados que normalmente uso para confirmar minha identidade e deixaria à mão alguma referência do contrato. Não é uma boa ideia começar no meio de uma fila, com pouca bateria ou enquanto você precisa pagar imediatamente. O primeiro acesso deve servir para entender se o aplicativo reconhece corretamente seu vínculo e quais opções aparecem para o seu caso.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Depois de entrar, eu percorreria as áreas principais sem tentar alterar nada. Primeiro conferiria os dados gerais do financiamento; em seguida, procuraria a parte de boletos; por fim, verificaria se existe alguma indicação relacionada a renegociação. Essa ordem é útil porque cria uma referência: você entende qual contrato está sendo exibido antes de tomar qualquer decisão financeira.
Uma dica que considero importante é não confundir a presença de um boleto com a confirmação de que todos os aspectos do contrato estão regularizados. O documento pode ser útil para pagamento, mas a situação geral envolve outras informações. Por isso, eu compararia o que aparece na tela com os comprovantes que já tenho, principalmente se estiver retomando o acompanhamento depois de muito tempo.
Como chegar à primeira tarefa realmente útil
Para um usuário novo, a primeira vitória não precisa ser renegociar uma dívida. Eu começaria pela consulta dos dados do contrato. Essa etapa é simples, mas ajuda a confirmar que estou olhando o financiamento correto e que o aplicativo está apresentando uma situação coerente com o que conheço. Só depois eu passaria para o boleto ou para uma eventual opção de renegociação.
Imagine uma situação comum: você está no trabalho, lembra que precisa verificar uma parcela e não quer procurar papéis antigos. Eu abriria o aplicativo, conferiria o contrato, localizaria o boleto disponível e salvaria o documento ou anotaria as informações necessárias para concluir o pagamento no canal que costumo usar. Depois, manteria o comprovante fora do aplicativo, porque ele continua sendo uma referência importante caso seja necessário esclarecer a baixa posteriormente.
Esse fluxo também evita um erro frequente: pagar rapidamente sem confirmar a que obrigação o documento se refere. Como o aplicativo está ligado ao financiamento, eu prestaria atenção ao período ou à descrição exibida antes de prosseguir. Se alguma informação parecer diferente do histórico pessoal, interromperia o processo e buscaria confirmação por um canal oficial, em vez de tentar várias ações seguidas.
Quando a necessidade é renegociação, minha recomendação é ler cada etapa com mais cuidado. Renegociar não é apenas apertar um botão para gerar um boleto diferente. É uma decisão que pode alterar a forma como a dívida será tratada. Eu usaria o aplicativo para consultar a possibilidade e entender as condições apresentadas, mas guardaria uma cópia dos detalhes e dos comprovantes de qualquer procedimento concluído.
Onde costuma surgir confusão
A maior fonte de dúvida, para mim, é a diferença entre consultar uma informação e resolver uma situação. O aplicativo pode mostrar dados do contrato e disponibilizar documentos, mas isso não significa que cada divergência será corrigida dentro dele. Se o nome, o status, o valor ou a disponibilidade de um boleto não coincidirem com seus registros, o caminho mais seguro é reunir evidências e procurar atendimento oficial.
Também é fácil interpretar uma tela vazia como ausência de obrigação. Eu não tomaria essa conclusão imediatamente. Pode haver uma questão de atualização, de identificação do contrato ou de etapa do atendimento. Antes de agir, eu fecharia e abriria o aplicativo novamente, confirmaria os dados de acesso e verificaria se estou consultando a seção correta. Se o problema persistir, anotaria exatamente a mensagem exibida para explicar a situação posteriormente.
Outra confusão possível envolve a renegociação. A palavra pode parecer uma solução automática para qualquer atraso, mas a disponibilidade e as condições dependem do contrato e do momento da consulta. Eu não presumiria que todos os usuários verão as mesmas opções. Por isso, a tela apresentada para o seu financiamento deve ser lida como uma orientação específica, não como uma regra geral para todos os estudantes.
Há ainda uma diferença entre o aplicativo e os canais tradicionais da Caixa. No celular, a consulta tende a ser mais conveniente quando você já sabe o que procura. Em uma agência ou atendimento formal, por outro lado, pode ser mais fácil explicar uma situação incomum, apresentar documentos e pedir orientação sobre um caso que não aparece claramente na tela. Eu escolheria o aplicativo para tarefas objetivas e o atendimento humano para exceções.
Três cuidados que fazem diferença no uso diário
- Use a consulta do contrato como conferência, não como arquivo único: mantenha seus comprovantes de pagamento e documentos importantes organizados em outro local. Isso evita depender de uma única tela quando precisar provar uma operação.
- Faça a verificação antes do vencimento ou da urgência: consultar um boleto com antecedência dá tempo para investigar uma divergência. Deixar tudo para o último momento transforma uma pequena dúvida em um problema mais estressante.
- Registre o resultado de uma renegociação: depois de concluir qualquer etapa, guarde a confirmação e anote quando a consulta foi feita. Esse hábito ajuda a comparar futuras atualizações e facilita o atendimento se o status não mudar como esperado.
Esses cuidados não são recursos escondidos do aplicativo, mas mudam bastante o resultado do uso. O FIES funciona melhor quando entra em uma rotina de conferência organizada. Ele não deve ser tratado como um lugar onde toda a vida financeira fica automaticamente documentada, nem como um substituto para a responsabilidade de acompanhar datas e guardar comprovantes.
Para quem ele é uma boa escolha
Eu recomendaria o FIES para estudantes e ex-estudantes que já têm um contrato e precisam de acesso recorrente a informações básicas. Ele é especialmente útil para quem se desloca muito, não quer depender de documentos impressos ou precisa conferir um boleto fora do horário em que conseguiria ir a uma agência. A gratuidade também torna razoável instalar e testar, desde que o aparelho seja compatível.
Ele também pode ser útil para alguém que acabou de assumir a responsabilidade pelo próprio financiamento e ainda não criou uma rotina de acompanhamento. Nesse caso, eu começaria com uma consulta mensal dos dados e dos documentos disponíveis, sem esperar uma cobrança para lembrar do contrato. O objetivo é transformar o aplicativo em um ponto de verificação, não em uma ferramenta usada apenas quando aparece um problema.
Para pais ou responsáveis que ajudam um estudante, a utilidade depende de quem consegue acessar legitimamente as informações do contrato. Eu não compartilharia senhas nem deixaria outra pessoa operar a conta sem entender as consequências. O melhor uso é o titular acompanhar os dados e compartilhar apenas documentos necessários, preservando o controle sobre o financiamento.
Quando outra alternativa pode ser melhor
Eu não escolheria o FIES como primeira opção para quem quer entender as regras do financiamento antes de contratar. A pessoa nessa fase precisa de explicações completas, exemplos e orientação sobre elegibilidade, e uma ferramenta de consulta contratual não substitui esse tipo de pesquisa. Também não o usaria como única fonte para decidir uma renegociação importante sem ler as condições e, se necessário, conversar com um atendente.
Se a sua necessidade é apenas pagar uma obrigação já conhecida e você possui um canal bancário confiável com todas as informações, talvez abrir outro aplicativo seja mais rápido. O diferencial do FIES aparece quando você precisa consultar o contrato ou localizar um documento ligado especificamente ao financiamento. Para uma operação bancária genérica, ele não oferece a mesma amplitude de um aplicativo de banco completo.
Da mesma forma, quem espera suporte instantâneo para qualquer erro pode se frustrar. A avaliação média de 3,2 mostra que a experiência merece uma dose de realismo. Eu instalaria o aplicativo pela conveniência das consultas, mas manteria um plano alternativo: documentos organizados, comprovantes salvos e conhecimento de onde buscar atendimento quando o caso sair do fluxo normal.
O que fazer depois da primeira consulta
Depois de confirmar que o contrato aparece corretamente, eu criaria um pequeno hábito: verificar periodicamente os dados, observar a disponibilidade de boletos e acompanhar qualquer indicação de renegociação. Não é preciso abrir o aplicativo várias vezes ao dia. O importante é não deixar a consulta para o momento em que já existe uma urgência.
Se surgir um boleto, eu conferiria a identificação antes de pagar e guardaria o comprovante depois. Se surgir uma proposta ou opção de renegociação, leria o conteúdo inteiro, faria uma captura ou anotação permitida para meus registros e só então decidiria. Esse cuidado é particularmente importante quando a decisão envolve compromissos futuros, porque a conveniência do celular pode acelerar uma escolha que merece reflexão.
Também vale atualizar o aplicativo quando uma nova versão estiver disponível para o seu aparelho, mas eu não confundiria atualização com garantia de solução para qualquer problema contratual. Uma versão mais recente pode melhorar o funcionamento, porém divergências de cadastro ou de situação financeira exigem confirmação pelos canais responsáveis.
Em termos de privacidade prática, eu evitaria usar o aplicativo em aparelhos compartilhados e não deixaria documentos visíveis em uma galeria acessível a qualquer pessoa. Como o conteúdo está relacionado a um financiamento pessoal, o cuidado com o celular é parte da segurança do uso. Bloqueio de tela, atenção ao ambiente e armazenamento organizado dos comprovantes são medidas simples que complementam o aplicativo.
Minha avaliação depois de usar a proposta
O FIES cumpre uma função estreita, mas relevante: aproximar o titular do próprio contrato. Eu gosto mais dele quando penso em uma consulta rápida, na localização de um boleto ou na verificação de uma possibilidade de renegociação. Ele é menos convincente quando a situação exige explicação detalhada, correção de dados ou uma decisão financeira que não cabe em um fluxo simples.
A presença da Caixa Econômica Federal como desenvolvedora transmite uma referência institucional importante, mas não elimina a necessidade de conferir tudo antes de pagar ou aceitar uma condição. O aplicativo deve ser visto como uma extensão de acompanhamento, não como autorização para abandonar documentos, comprovantes e canais de atendimento.
Minha recomendação final é direta: se você já tem um contrato FIES, vale instalar o aplicativo gratuito e fazer a primeira consulta com tempo, começando pelos dados do contrato e só depois avançando para boletos ou renegociação. Se você ainda está pesquisando o financiamento, ou se precisa resolver uma divergência complexa, eu procuraria orientação oficial adicional. Para o usuário certo, o maior benefício é transformar uma tarefa que exigia procura e deslocamento em uma conferência mais acessível; para qualquer usuário, o melhor resultado vem de combinar essa praticidade com atenção aos detalhes.
Perguntas frequentes
O que é o FIES e quem pode participar?
O FIES é um programa do Governo Federal que oferece financiamento para estudantes cursarem graduação em instituições privadas de ensino superior participantes. Em geral, é necessário ter feito o Enem a partir da edição aceita pelo edital, alcançar a pontuação mínima exigida e não zerar a redação. Também existem critérios de renda familiar e regras específicas para cada processo seletivo.
Como funciona a inscrição no FIES?
A inscrição é realizada pela internet, normalmente por meio do sistema oficial do programa, dentro do período definido em edital. O candidato deve informar seus dados pessoais, resultado do Enem, renda familiar e opções de curso, instituição e turno. Depois, é preciso acompanhar a classificação, complementar as informações e cumprir os prazos de validação caso seja pré-selecionado.
O FIES financia todo o valor da mensalidade?
O financiamento não significa necessariamente que todas as despesas do curso serão cobertas integralmente. O percentual financiado depende das regras vigentes, da renda do estudante, do encargo educacional e dos limites estabelecidos pelo programa. Algumas cobranças podem permanecer sob responsabilidade do aluno, por isso é importante consultar a instituição e ler atentamente as condições antes de confirmar a contratação.
Quais custos e obrigações existem durante o financiamento?
Mesmo com o FIES, o estudante pode ter obrigações financeiras durante o curso, como pagamentos relacionados a encargos operacionais, seguros ou valores não financiados, conforme o tipo de contrato e as regras do edital. Também é necessário manter a matrícula, cumprir os procedimentos de renovação semestral e acompanhar comunicados oficiais para evitar problemas no contrato ou na continuidade do benefício.
Como funciona o pagamento do FIES depois da formatura?
Após a conclusão do curso, o beneficiário precisa quitar o saldo financiado conforme as condições previstas no contrato. O pagamento pode considerar a renda do estudante e regras específicas de amortização, além de eventual período inicial de transição. Como prazos, taxas e critérios podem mudar, recomenda-se consultar o contrato e os canais oficiais antes de assumir o financiamento.